SGC: Długi do kapitalizacji księgowej Superior Group of Companies Inc.
Logo spółki publicznej Superior Group of Companies, Inc. (SGC)

Dynamika cen Superior Group of Companies (SGC), która obecnie wynosi 0.47, odzwierciedla sytuację producenta odzieży markowej. Zakłócenia w logistyce wynikające z konfliktów spowalniają import tkanin, co zwiększa koszty i wymusza renegocjację warunków umów. Przedsiębiorstwo utrzymuje stabilność dzięki produkcji mundurów medycznych oraz odzieży korporacyjnej. Tymczasem umiarkowany spadek siły nabywczej konsumentów tymczasowo ogranicza wzrost zysków do momentu stabilizacji warunków makroekonomicznych.

Superior Group of Companies - Długi do aktywów netto SGC (okres 04.07.2022 - 31.10.2026)
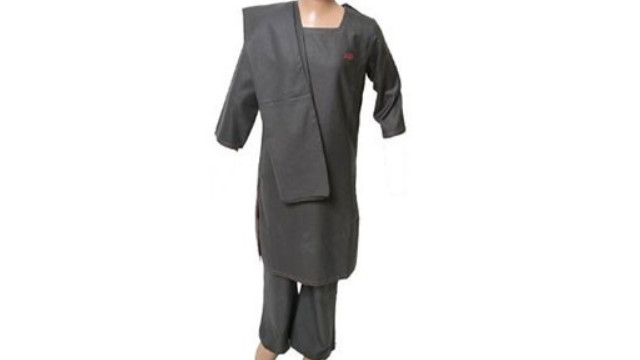
Próbka towaru Superior Group

Analizując odporność Superior Group of Companies (SGC) na rynkowe spowolnienia, należy wziąć pod uwagę, że długoterminowe kontrakty rządowe na dostawę specjalistycznych mundurów tworzą stabilne przepływy pieniężne, które ograniczają ryzyka kredytowe. Przedstawiony wykres całkowitego zadłużenia do kapitału bilansowego mierzy proporcję pożyczonych środków w strukturze kapitałowej, co pozwala inwestorom ocenić równowagę między dźwignią finansową przeznaczoną na ekspansję a bezpieczeństwem przedsiębiorstwa w obliczu ryzyka niewypłacalności.

Z kim konkuruje Superior Group of Companies

NIKE, Inc. - Dług do wartości księgowej|Dług do kapitału księgowego TPR (tapestry.com)|Lululemon - Długi do kapitalizacji księgowej|Stosunek długu do aktywów netto RL (Polo Ralph Lauren)|DECK: Długi do kapitalizacji księgowej|ONON - Długi do aktywów netto|Stosunek długu do kapitalizacji księgowej Skechers U.S.A., Inc.|Stosunek długu do wartości księgowej LEVI (levistrauss.com)|Długi do kapitalizacji księgowej GIL|VF Corp (VFC) - Dług do aktywów netto|Lee - Dług do wartości księgowej|Stosunek długu do aktywów netto CROX|Calvin Klein - Długi do kapitalizacji księgowej|ZGN: Stosunek długu do kapitalizacji księgowej|UniFirst (UNF) - Stosunek długu do kapitalizacji księgowej|Columbia - Stosunek długu do aktywów netto|CPRI (Jimmy Choo) - Długi do kapitalizacji księgowej|Długi do kapitalizacji księgowej Saucony|Stosunek długu do kapitalizacji księgowej Steven Madden, Ltd. (SHOO)|hanes.com - Stosunek długu do wartości księgowej|Długi do kapitalizacji księgowej VSCO (Victoria's Secret)|UA: Stosunek długu do wartości księgowej|GOOS - Stosunek długu do kapitalizacji księgowej|Długi do aktywów netto FIGS, Inc. FIGS|G-III Apparel Group (GIII) - Stosunek długu do kapitalizacji księgowej|CRI - Długi do aktywów netto|Dług do wartości księgowej GES|Długi do kapitalizacji księgowej Oxford Industries Inc|Stosunek długu do kapitalizacji księgowej Movado Corp (MOV)|WEYS: Stosunek długów do kapitalizacji księgowej|Długi do kapitalizacji księgowej LANV (Lanvin Group Holdings)|Rocky Boots (RCKY) - Długi do wartości księgowej|CURV - Stosunek długu do kapitalizacji księgowej|Stosunek długu do aktywów netto PLCE (The Children's Place, Inc.)|FOSL: Długi do kapitalizacji księgowej|DLTH - Długi do aktywów netto|Stosunek długu do kapitalizacji księgowej Lakeland Industries Inc.|Długi do wartości księgowej Top Win SORA|Stosunek długu do kapitalizacji księgowej a.k.a. Brands Holding Corp. (AKA)|UFI (unifi.com) - Stosunek długu do aktywów netto|Vera Bradley - Dług do wartości księgowej|Stosunek długu do aktywów netto JRSH|Vince, LLC - Długi do kapitalizacji księgowej|Dług do aktywów netto Tandy Leather Factory (TLF)|lulus.com (LVLU) - Stosunek długu do kapitalizacji księgowej|BrilliA - Stosunek długu do aktywów netto|Stosunek długu do kapitalizacji księgowej Kandal M Venture Limited|Długi do wartości księgowej Majestic Ideal MJID|Dług do wartości księgowej MGOL (MGO Global, Inc.)