DOCU - Nợ phải trả dài hạn trên vốn DocuSign Platform

Những rủi ro về sự sụt giảm tốc độ mở rộng sau giai đoạn tăng trưởng mạnh mẽ thời kỳ đại dịch đã trở thành hiện thực, trong khi áp lực từ các gã khổng lồ công nghệ đang đẩy chi phí cấp phép của DocuSign, Inc. (DOCU) xuống thấp. Tuy nhiên, vị thế là đơn vị dẫn đầu toàn cầu về chữ ký điện tử và quá trình chuyển đổi SaaS đảm bảo lòng trung thành cao của khách hàng cũng như dòng tiền tự do tuyệt vời. Biểu đồ này xác nhận giá thị trường phản ánh chỉ số 0.10, trong khi lợi nhuận của nhà phát triển dịch vụ đám mây này phụ thuộc vào tỷ lệ số hóa và bảo mật dữ liệu.

Phân tích chuyên sâu về công ty DocuSign, Inc.
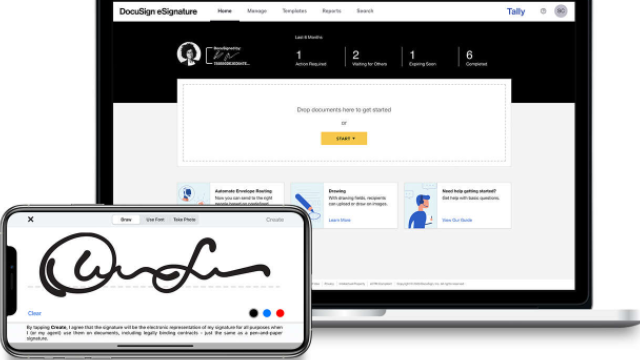
Đối với DocuSign, Inc. (DOCU), đơn vị đang chuyển đổi dịch vụ chữ ký của mình thành một nền tảng hợp đồng thông minh vận hành bởi AI, sự cân bằng của vốn vay là yếu tố then chốt để tài trợ cho bước chuyển trục công nghệ này. Giá trị hiện tại của 0.10 phản ánh tỷ trọng của nợ dài hạn trong cấu trúc vốn chủ sở hữu; bằng cách phân tích xu hướng hệ số nợ dài hạn trên vốn chủ sở hữu, nhà đầu tư sẽ đánh giá được sự ổn định tài chính của công ty cũng như khả năng mở rộng quy mô kinh doanh mà không gặp rủi ro phá sản.