Benchmark Electronics (BHE) 明年利潤成長預測

穩定的自動化工程師勞動力為Benchmark Electronics(BHE)的增長奠定了基礎。航太領域的發展以及生產回流至美國進一步增強了這種潛力。歷史上的每股未來收益評估確認了這一趨勢,其中當前指標為13.80。業務擴張依賴於通過機器人生產線生產複雜醫療設備,以最大限度地減少人工。

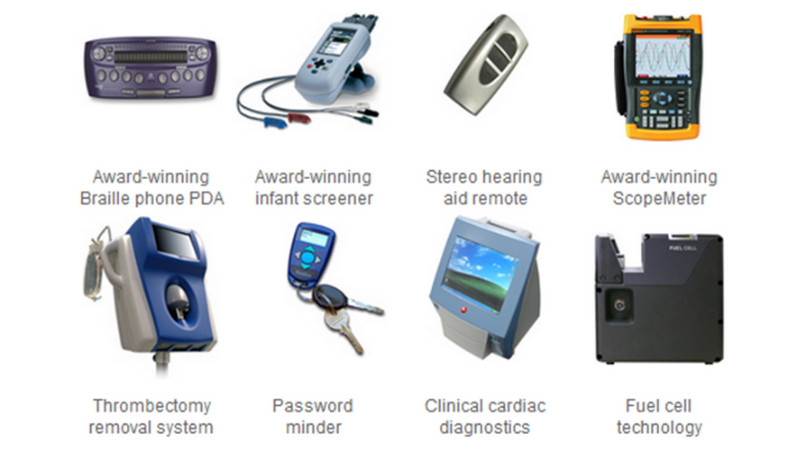
上升的未來一年盈利預期,讓我們可以評估Benchmark Electronics (BHE)的投資潛力,同時考慮到借貸成本變動所帶來的波動風險。預期的每股盈利趨勢反映了市場對淨收入的共識預測,而對於這家電子製造服務(EMS)供應商來說,這直接取決於航太設備的需求,以及生產回流至美國的趨勢。
競爭企業分析
明年每股純益成長預測 Taiwan Semiconductor Manufacturing|明年每股盈餘預期成長 Celestica Corporation (CLS)|明年利潤成長預測 ASX|明年利潤成長預測 jabil.com (JBL)|明年每股純益成長預測 Flex FLEX|GFS: 明年每股盈餘預測成長率|UMC: 明年每股盈餘預期成長|FN - 明年利潤成長預測|TSEM: 明年利潤成長預測|明年每股純益變動預測 AMKR (amkor.com)|SANM (Sanmina) - 明年利潤成長預測|明年利潤成長預測 Plexus Corp|明年利潤成長預測 KE|明年每股盈餘預期成長 ChipMOS Tech IMOS|SkyWater Technology - 明年每股盈餘預期成長|明年每股盈餘預測增長額 ELTK (Eltek Ltd)|KTCC: 明年每股盈餘預期成長|KMRK - 明年利潤成長預測|nortechsys.com (NSYS) - 明年每股純益成長預測|SigmaTron International Inc - 明年每股盈餘預期走勢
